中国CMBS与类REITs 运作模式、交易结构设计与风险控制——物业服务评估视角
随着中国资产证券化市场的深化发展,商业房地产抵押贷款支持证券(CMBS)和类房地产投资信托基金(类REITs)已成为盘活存量商业地产、拓宽企业融资渠道的重要工具。物业服务评估作为连接基础资产与证券化产品的关键环节,直接影响交易结构设计、风险控制及产品信用评级。本文以物业服务评估为切入点,系统分析中国CMBS与类REITs的运作模式、交易结构设计要点及风险控制机制,以期为市场参与者提供参考。
一、运作模式概述
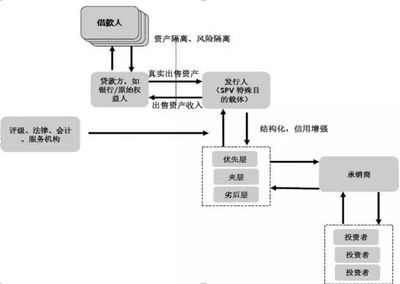
中国CMBS与类REITs在运作模式上存在显著差异。CMBS以商业物业抵押贷款为基础资产,通过信托计划或专项计划实现证券化,其本质是债权融资,产品期限通常为3-12年,依赖物业租金收入和借款人主体信用。类REITs则通过私募基金或信托持有物业股权,以物业运营收入为支撑,兼具股性和债性特征,产品期限较长且通常设置开放退出机制。两者均需依托物业服务评估对底层资产进行价值判断和现金流预测。
二、交易结构设计中的物业服务评估要素
交易结构设计是产品成功发行的核心,物业服务评估贯穿始终。在资产筛选阶段,需评估物业类型、区位、出租率、租约结构及租金水平,并重点考察物业运营方的管理能力与服务品质;在底层资产估值环节,物业服务评估结果为现金流预测提供基础数据,包括租金增长率、空置率、运营成本等假设;再次,在交易结构安排上,需根据物业服务评估结论设计优先级/次级分层、超额覆盖、信用触发机制等增信措施;在存续期管理阶段,物业服务评估可用于监控物业运营表现,如租金收缴率、租户稳定性等,以及时预警风险。
具体而言,CMBS交易结构中,物业服务评估需明确物业管理合同条款、物业费水平及服务水平,评估物业管理对租金实现的支撑作用;类REITs交易结构中,还需关注物业运营管理机构的资质与激励机制,确保原始权益人作为运营管理方持续提供高质量服务。
三、风险控制机制与物业服务评估
风险控制是CMBS和类REITs产品的生命线。物业服务评估在风险识别、计量与缓释中发挥重要作用。信用风险方面,需评估物业运营现金流稳定性,重点分析租户集中度、租约到期分布、租金调整机制等,并关注物业服务中断或管理不善导致的收入波动风险;市场风险方面,物业服务评估需结合区域市场供需、竞争物业表现,审慎预测租金与空置率变动;操作风险方面,需评估物业管理团队的 professionalism、应急预案及内部控制制度。
在增信措施设计上,物业服务评估结论可支持超额抵押、现金流超额覆盖、差额支付承诺等安排,并可为物业运营考核指标(如出租率、租金增长率)的设置提供依据。存续期风险管理中,应建立物业服务评估定期报告机制,监控关键指标变动,及时触发信息披露或加速清偿事件。
四、结论与建议
中国CMBS与类REITs的健康发展离不开专业的物业服务评估。市场参与者应充分重视物业服务评估在资产筛选、估值定价、交易结构设计和风险控制中的关键作用,完善评估方法与标准,强化存续期物业运营监测。建议监管机构推动物业服务评估规范建设,鼓励第三方专业评估机构参与,提升产品透明度与投资者保护水平。随着REITs试点范围的扩大,物业服务评估将在资产证券化领域发挥更加重要的作用。
如若转载,请注明出处:http://www.hdchexian.com/product/22.html
更新时间:2026-10-28 11:56:16